Domain berappen.de kaufen?
Wir ziehen mit dem Projekt
berappen.de um.
Sind Sie am Kauf der Domain
berappen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berappen.de kaufen?
Was ist ein Lastschalter?
Ein Lastschalter ist ein elektrisches Schaltgerät, das dazu dient, elektrische Lasten ein- und auszuschalten. Er wird verwendet, um den Stromfluss zu steuern und die elektrische Verbindung zu unterbrechen, wenn die Last abgeschaltet werden soll. Lastschalter werden in verschiedenen Anwendungen eingesetzt, wie z.B. in der Industrie, im Haushalt oder in der Energietechnik. **
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
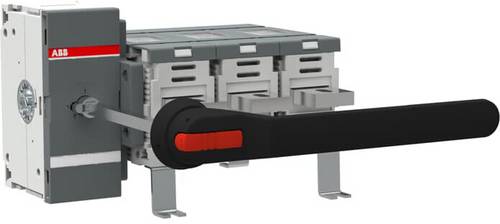
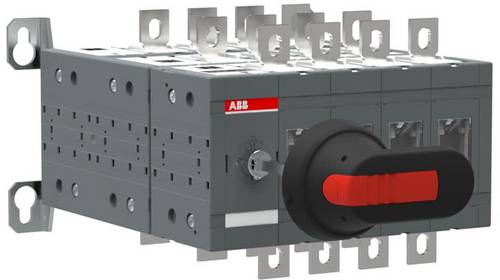
Ähnliche Suchbegriffe für Lastschalter
Top-Angebote
Produkte zum Begriff Lastschalter:
-
Striebel&John Bausatz Lastschalter MBA250ALOHöhe=450 mmBreite=250 mmTiefe=200 mmMit Abdeckung=jaKunststoff-Abdeckplatte=jaPolzahl=3Geeignet für Lasttrennschalter=jaMit Lasttrennschalter bestückt=neinGeeignet für Leistungsschalter=neinMit Leistungsschalter bestückt=neinGeeignet für Nullspannungsschalter=neinMit Nullspannungsschalter bestückt=neinGeeignet für Umschalter=neinMit Umschalter bestückt=neinBemessungsbetriebsstrom=250 AMit Verteilerklemmen=nein168,30 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Beiträge zur AstronomiegeschichteBeiträge zur Astronomiegeschichte , Die Beiträge dieses Bandes behandeln Themen aus der Astronomiegeschichte von der Frühen Neuzeit bis zum 21. Jahrhundert, wobei auch literaturwissenschaftliche und buchgeschichtlichphilologische Bezüge hergestellt werden. Vorgestellt werden verschiedene Briefe, darunter die Korrespondenz von Galileo Galilei mit Erzherzog Leopold V. Von Österreich-Tirol. Analysiert werden ein Kepler-Manuskript des Schriftstellers Berthold Auerbach und verschiedene Ausgaben von Schapherders Kalender um 1500. In einem weiteren Beitrag wird die Geschichte einer verschollen geglaubten Druckschrift von Christoph Rothmann rekonstruiert. Ferner stehen im Mittelpunkt von Beiträgen der Astronom Johann Carl Gottlieb Schulze in Berlin sowie die zahlreichen Besucher bei William und Caroline Herschel in Bath, Datchet, Clary Hall und Slough. Gewürdigt werden die Astrophysiker Edward Barnard und Max Wolf sowie Hans Kienle. Detailliert beschrieben werden die astronomische Uhr im St. Annen-Museum zu Lübeck, die historischen Ausmessungen der optischen Gläser der Instrumentenbauer Peter und John Dollond sowie das Navigatioens-Boeck des Johann Jürgen Schultz aus Kappeln. Kurzbeiträge, Nachrufe und Rezensionen beschließen den Band. , Getriebekasten > Sport-Getriebe , Erscheinungsjahr: 20241030, Titel der Reihe: Acta Historica Astronomiae#73#, Redaktion: Herbst, Klaus-Dieter, Seitenzahl/Blattzahl: 474, Keyword: Astronomiegeschichte; Astronomischer Kalender; Astrophysik; Briefwechsel; Galileo Galilei; Gelehrter Briefwechsel, Fachschema: Wissenschaftsgeschichte (Naturwissenschaften), Fachkategorie: Geschichte der Naturwissenschaften~Astronomie, Raum und Zeit, Warengruppe: HC/Astronomie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 25, Gewicht: 6260, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,32,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prühs, Hagen: GmbH-Geschäftsführer-VergütungGmbH-Geschäftsführer-Vergütung , 100 Steuertipps zu den wichtigsten Vergütungsformen für GmbH-(Gesellschafter-)Geschäftsführer , Sonstige > Chiptuning & Motortuning , Auflage: 5. Auflage, Erscheinungsjahr: 20190805, Produktform: Kartoniert, Titel der Reihe: GmbH-Steuerpraxis-Ratgeber#22#, Autoren: Prühs, Hagen, Auflage: 19005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 223, Keyword: Vergütung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Thema: Optimieren, Warengruppe: HC/Steuern, Fachkategorie: Persönliche Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vsrw - Verlag, Verlag: Vsrw - Verlag, Verlag: VSRW-Verlag Dr. Hagen Prhs GmbH, Länge: 208, Breite: 149, Höhe: 13, Gewicht: 417, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783936623529 9783936623222 9783923763573 9783923763146, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222073029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Top-Angebote
Produkte zum Begriff Lastschalter:
-
ABB OT1250EM03P Lastschalter 1St.Die manuell betätigten Lasttrennschalter der OT Serie sind einzigartig in ihrer Variationsvielfalt und Flexibilität. Die OT Serie schaltet Stromstärken von 16 A bis 4000 A und das bei Spannungen von bis zu 690 V AC. Trotz ihrer hohen Leistung sind die Schalter sehr komfortabel bedienbar und beanspruchen wenig Platz. Durch die beliebig wählbare Einbaulage wird eine hohe Flexibilität und Effizienz bei der Planung ermöglicht. Die OT-Lasttrennschalter können als Hauptschalter in Haupt- oder Unterverteilung verwendet werden. ABB bietet ihnen für diese Serie ebenfalls ein großes Spektrum an Zubehör, wie z. B. Verlängerungswellen, Griffe und Klemmenabdeckungen. Somit können OT-Lasttrennschalter auch in den anspruchsvollsten Anwendungen eingesetzt werden.3064,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB OT160E04YP Lastschalter 1St.Die manuell betätigten Bypass-Schalter von ABB sind einzigartig in ihrer Variationsvielfalt und Flexibilität. Die Serie schaltet Stromstärken von 160 A bis 800 A bei Spannungen bis zu 690 V AC. Trotz ihrer hohen Leistung sind die Schalter sehr komfortabel bedienbar und beanspruchen wenig Platz. Durch die beliebig wählbare Einbaulage wird eine hohe Flexibilität und Effizienz bei der Planung ermöglicht. Die Bypass-Schalter verfügen über eine IEC Zulassung. ABB bietet Ihnen für diese Serie ebenfalls ein großes Spektrum an Zubehör, wie z. B. Verlängerungswellen, Griffe und Klemmenabdeckungen. Somit können Bypass-Schalter auch in den anspruchsvollsten Anwendungen eingesetzt werden und sind eine ideale Lösung für den Last Bypass. Die Ausrüstung kann sicher gewartet werden, während die Last direkt von der Quelle geliefert wird. Die Bypass-Schalter von ABB erfüllen die Trennbedingungen ohne zusätzliche Geräte.1276,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel&John Bausatz Lastschalter MBA250ALOHöhe=450 mmBreite=250 mmTiefe=200 mmMit Abdeckung=jaKunststoff-Abdeckplatte=jaPolzahl=3Geeignet für Lasttrennschalter=jaMit Lasttrennschalter bestückt=neinGeeignet für Leistungsschalter=neinMit Leistungsschalter bestückt=neinGeeignet für Nullspannungsschalter=neinMit Nullspannungsschalter bestückt=neinGeeignet für Umschalter=neinMit Umschalter bestückt=neinBemessungsbetriebsstrom=250 AMit Verteilerklemmen=nein168,30 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Lastschalter?
Ein Lastschalter ist ein elektrisches Schaltgerät, das dazu dient, elektrische Lasten ein- und auszuschalten. Er wird verwendet, um den Stromfluss zu steuern und die elektrische Verbindung zu unterbrechen, wenn die Last abgeschaltet werden soll. Lastschalter werden in verschiedenen Anwendungen eingesetzt, wie z.B. in der Industrie, im Haushalt oder in der Energietechnik. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Lastschalter
-
Beiträge zur AstronomiegeschichteBeiträge zur Astronomiegeschichte , Die Beiträge dieses Bandes behandeln Themen aus der Astronomiegeschichte von der Frühen Neuzeit bis zum 21. Jahrhundert, wobei auch literaturwissenschaftliche und buchgeschichtlichphilologische Bezüge hergestellt werden. Vorgestellt werden verschiedene Briefe, darunter die Korrespondenz von Galileo Galilei mit Erzherzog Leopold V. Von Österreich-Tirol. Analysiert werden ein Kepler-Manuskript des Schriftstellers Berthold Auerbach und verschiedene Ausgaben von Schapherders Kalender um 1500. In einem weiteren Beitrag wird die Geschichte einer verschollen geglaubten Druckschrift von Christoph Rothmann rekonstruiert. Ferner stehen im Mittelpunkt von Beiträgen der Astronom Johann Carl Gottlieb Schulze in Berlin sowie die zahlreichen Besucher bei William und Caroline Herschel in Bath, Datchet, Clary Hall und Slough. Gewürdigt werden die Astrophysiker Edward Barnard und Max Wolf sowie Hans Kienle. Detailliert beschrieben werden die astronomische Uhr im St. Annen-Museum zu Lübeck, die historischen Ausmessungen der optischen Gläser der Instrumentenbauer Peter und John Dollond sowie das Navigatioens-Boeck des Johann Jürgen Schultz aus Kappeln. Kurzbeiträge, Nachrufe und Rezensionen beschließen den Band. , Getriebekasten > Sport-Getriebe , Erscheinungsjahr: 20241030, Titel der Reihe: Acta Historica Astronomiae#73#, Redaktion: Herbst, Klaus-Dieter, Seitenzahl/Blattzahl: 474, Keyword: Astronomiegeschichte; Astronomischer Kalender; Astrophysik; Briefwechsel; Galileo Galilei; Gelehrter Briefwechsel, Fachschema: Wissenschaftsgeschichte (Naturwissenschaften), Fachkategorie: Geschichte der Naturwissenschaften~Astronomie, Raum und Zeit, Warengruppe: HC/Astronomie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 25, Gewicht: 6260, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,32,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prühs, Hagen: GmbH-Geschäftsführer-VergütungGmbH-Geschäftsführer-Vergütung , 100 Steuertipps zu den wichtigsten Vergütungsformen für GmbH-(Gesellschafter-)Geschäftsführer , Sonstige > Chiptuning & Motortuning , Auflage: 5. Auflage, Erscheinungsjahr: 20190805, Produktform: Kartoniert, Titel der Reihe: GmbH-Steuerpraxis-Ratgeber#22#, Autoren: Prühs, Hagen, Auflage: 19005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 223, Keyword: Vergütung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Thema: Optimieren, Warengruppe: HC/Steuern, Fachkategorie: Persönliche Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vsrw - Verlag, Verlag: Vsrw - Verlag, Verlag: VSRW-Verlag Dr. Hagen Prhs GmbH, Länge: 208, Breite: 149, Höhe: 13, Gewicht: 417, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783936623529 9783936623222 9783923763573 9783923763146, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222073029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB OT1000EM03P Lastschalter 1St.Die manuell betätigten Lasttrennschalter der OT Serie sind einzigartig in ihrer Variationsvielfalt und Flexibilität. Die OT Serie schaltet Stromstärken von 16 A bis 4000 A und das bei Spannungen von bis zu 690 V AC. Trotz ihrer hohen Leistung sind die Schalter sehr komfortabel bedienbar und beanspruchen wenig Platz. Durch die beliebig wählbare Einbaulage wird eine hohe Flexibilität und Effizienz bei der Planung ermöglicht. Die OT-Lasttrennschalter können als Hauptschalter in Haupt- oder Unterverteilung verwendet werden. ABB bietet ihnen für diese Serie ebenfalls ein großes Spektrum an Zubehör, wie z. B. Verlängerungswellen, Griffe und Klemmenabdeckungen. Somit können OT-Lasttrennschalter auch in den anspruchsvollsten Anwendungen eingesetzt werden.2489,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB OT1250EM04P Lastschalter 1St.Die manuell betätigten Lasttrennschalter der OT Serie sind einzigartig in ihrer Variationsvielfalt und Flexibilität. Die OT Serie schaltet Stromstärken von 16 A bis 4000 A und das bei Spannungen von bis zu 690 V AC. Trotz ihrer hohen Leistung sind die Schalter sehr komfortabel bedienbar und beanspruchen wenig Platz. Durch die beliebig wählbare Einbaulage wird eine hohe Flexibilität und Effizienz bei der Planung ermöglicht. Die OT-Lasttrennschalter können als Hauptschalter in Haupt- oder Unterverteilung verwendet werden. ABB bietet ihnen für diese Serie ebenfalls ein großes Spektrum an Zubehör, wie z. B. Verlängerungswellen, Griffe und Klemmenabdeckungen. Somit können OT-Lasttrennschalter auch in den anspruchsvollsten Anwendungen eingesetzt werden.3626,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.