Domain berappen.de kaufen?
Wir ziehen mit dem Projekt
berappen.de um.
Sind Sie am Kauf der Domain
berappen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berappen.de kaufen?
Welches Lüftungskonzept gibt es, wenn die Geschosse nicht übereinander liegen, teilweise innenliegend sind und keine Fenster haben?
In solchen Fällen kann ein mechanisches Lüftungssystem wie eine zentrale Lüftungsanlage mit Kanälen und Ventilatoren verwendet werden. Die Frischluft wird über die Kanäle in die innenliegenden Räume geleitet und die verbrauchte Luft wird über separate Kanäle abgesaugt. Die Lüftungsanlage sorgt so für einen kontinuierlichen Luftaustausch und eine gute Luftqualität in den Räumen, auch ohne Fenster. **
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **


Ähnliche Suchbegriffe für Innenliegend
Top-Angebote
Produkte zum Begriff Innenliegend:
-
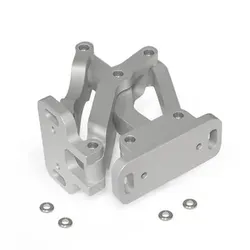
Mehrgelenkscharniere, Aluminium, innenliegend, Öffnungswinkel 90°Das Mehrgelenkscharnier GN 7241 wird an Türen, Klappen und Luken innenliegend, platzsparend und vandalismussicher verbaut. Das Scharnier besitzt einen max. Öffnungswinkel von 90°, wodurch diese speziell bei Anwendungen mit großen Türblattstärken optimal geeignet sind. Die Gehäuseaußenseiten bleiben durch Verwendung dieser Scharnierart frei von Anbauteilen, welche nicht zum Design passen oder zwecks einfacher und schneller Reinigbarkeit gänzlich vermieden werden sollen. Mehrgelenkscharniere werden in der Regel paarweise eingesetzt. Bei höheren Belastungen, z. B. durch große Türen, können diese durch weitere Scharniere ergänzt werden. Zur Montage werden vier verstärkte Unterlegscheiben mitgeliefert, die mit Befestigungsschrauben der Gewindegröße M6 einsetzbar sind. d1: 6.5 d2: 4 Gewicht: 0.390 kg h1: 60 h2: 30 l1: 75 l2: 44.5 l3: 30 l4: 51 l5: 117.5 l6: 96.7 l7: 13.5 l8: 108 l9: 101.7 m1: 61 m2: 8 m3: 40 m4: 46 m5: 28 Oberfläche / Farbe: EL - eloxiert, naturfarben r: 75 RoHS: Ja s: 7 x: 52 y: 29199,52 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Mehrgelenkscharniere, Aluminium, innenliegend, Öffnungswinkel 120°Das Mehrgelenkscharnier GN 7243 wird an Türen, Klappen und Luken innenliegend, platzsparend und vandalismussicher verbaut. Das Scharnier besitzt einen max. Öffnungswinkel von 120°, wodurch diese eine gute Zugänglichkeit bieten und für Anwendungen mit mittleren Türblattstärken geeignet sind. Die Gehäuseaußenseiten bleiben durch Verwendung dieser Scharnierart frei von Anbauteilen, welche nicht zum Design passen oder zwecks einfacher und schneller Reinigbarkeit gänzlich vermieden werden sollen. Mehrgelenkscharniere werden in der Regel paarweise eingesetzt. Bei höheren Belastungen, z. B. durch große Türen, können diese durch weitere Scharniere ergänzt werden. Zur Montage werden vier verstärkte Unterlegscheiben mitgeliefert, die mit Befestigungsschrauben der Gewindegröße M6 einsetzbar sind. d1: 6.5 d2: 4 Gewicht: 0.295 kg h1: 60 h2: 30 l1: 75 l10: 69.3 l2: 44.5 l3: 30 l4: 51 l5: 99 l6: 93.3 l7: 24 l8: 80.4 l9: 41.7 m1: 61 m2: 8 m3: 40 m4: 46 m5: 28 Oberfläche / Farbe: EL - eloxiert, naturfarben r: 73 RoHS: Ja s: 7 x: 36 y: 28201,15 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Mehrgelenkscharniere, Aluminium, innenliegend, Öffnungswinkel 180°Das Mehrgelenkscharnier GN 7247 wird an Türen, Klappen und Luken innenliegend, platzsparend und vandalismussicher verbaut. Das Scharnier besitzt einen max. Öffnungswinkel von 180°, wodurch eine optimale Zugänglichkeit gewährleistet wird und z. B. Fluchtwege nicht durch offenstehende Türen versperrt werden. Die Gehäuseaußenseiten bleiben durch Verwendung dieser Scharnierart frei von Anbauteilen, welche nicht zum Design passen oder zwecks einfacher und schneller Reinigbarkeit gänzlich vermieden werden sollen. Mehrgelenkscharniere werden in der Regel paarweise eingesetzt. Bei höheren Belastungen, z. B. durch große Türen, können diese durch weitere Scharniere ergänzt werden. Zur Montage werden vier verstärkte Unterlegscheiben mitgeliefert, die mit Befestigungsschrauben der Gewindegröße M6 einsetzbar sind. d1: 6.5 d2: 4 Gewicht: 0.320 kg h1: 60 h2: 30 l1: 75 l10: 27 l2: 44.5 l3: 30 l4: 51 l5: 100.5 l6: 116.5 l7: 74.3 l8: 29.5 l9: 74 m1: 61 m2: 8 m3: 40 m4: 46 m5: 28 Oberfläche / Farbe: EL - eloxiert, naturfarben r: 93 RoHS: Ja s: 7 x: 26 y: 29194,33 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter


-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Top-Angebote
Produkte zum Begriff Innenliegend:
-
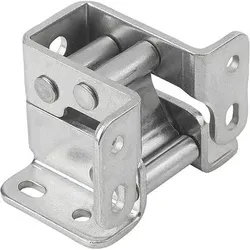
SCHARNIER INNENLIEGEND, 90GRAD, , , STAHL VERZINKTWerkstoff: Stahl, Achsen und Verbindungselemente aus Edelstahl 1.4016. Edelstahl 1.4404, Achsen und Verbindungselemente aus Edelstahl 1.4404. Ausführung: verzinkt. blank. Bestellbeispiel: K1447.442932 Montage: - Für versenkte oder aufgesetzte Montage. - Rechts- oder linksseitig montierbar. - Für horizontale oder vertikale Anwendungen. Zeichnungshinweis: 1) versenkte Montage 2) aufgesetzte Montage A1: 34 A2: 20 A=Breite: 44 Ausführung 1: innenliegend Ausführung 2: 90° B1: 13 B2: 6 B3: 9,5 B=Höhe: 29 C: 32 D: 3,5 RoHS: true S: 2 UNSPSC Code: 3116152413,92 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Mehrgelenkscharniere, Aluminium, innenliegend, Öffnungswinkel 90°Das Mehrgelenkscharnier GN 7241 wird an Türen, Klappen und Luken innenliegend, platzsparend und vandalismussicher verbaut. Das Scharnier besitzt einen max. Öffnungswinkel von 90°, wodurch diese speziell bei Anwendungen mit großen Türblattstärken optimal geeignet sind. Die Gehäuseaußenseiten bleiben durch Verwendung dieser Scharnierart frei von Anbauteilen, welche nicht zum Design passen oder zwecks einfacher und schneller Reinigbarkeit gänzlich vermieden werden sollen. Mehrgelenkscharniere werden in der Regel paarweise eingesetzt. Bei höheren Belastungen, z. B. durch große Türen, können diese durch weitere Scharniere ergänzt werden. Zur Montage werden vier verstärkte Unterlegscheiben mitgeliefert, die mit Befestigungsschrauben der Gewindegröße M6 einsetzbar sind. d1: 6.5 d2: 4 Gewicht: 0.390 kg h1: 60 h2: 30 l1: 75 l2: 44.5 l3: 30 l4: 51 l5: 117.5 l6: 96.7 l7: 13.5 l8: 108 l9: 101.7 m1: 61 m2: 8 m3: 40 m4: 46 m5: 28 Oberfläche / Farbe: EL - eloxiert, naturfarben r: 75 RoHS: Ja s: 7 x: 52 y: 29199,52 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Welches Lüftungskonzept gibt es, wenn die Geschosse nicht übereinander liegen, teilweise innenliegend sind und keine Fenster haben?
In solchen Fällen kann ein mechanisches Lüftungssystem wie eine zentrale Lüftungsanlage mit Kanälen und Ventilatoren verwendet werden. Die Frischluft wird über die Kanäle in die innenliegenden Räume geleitet und die verbrauchte Luft wird über separate Kanäle abgesaugt. Die Lüftungsanlage sorgt so für einen kontinuierlichen Luftaustausch und eine gute Luftqualität in den Räumen, auch ohne Fenster. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Innenliegend
-
Mehrgelenkscharniere, Aluminium, innenliegend, Öffnungswinkel 120°Das Mehrgelenkscharnier GN 7243 wird an Türen, Klappen und Luken innenliegend, platzsparend und vandalismussicher verbaut. Das Scharnier besitzt einen max. Öffnungswinkel von 120°, wodurch diese eine gute Zugänglichkeit bieten und für Anwendungen mit mittleren Türblattstärken geeignet sind. Die Gehäuseaußenseiten bleiben durch Verwendung dieser Scharnierart frei von Anbauteilen, welche nicht zum Design passen oder zwecks einfacher und schneller Reinigbarkeit gänzlich vermieden werden sollen. Mehrgelenkscharniere werden in der Regel paarweise eingesetzt. Bei höheren Belastungen, z. B. durch große Türen, können diese durch weitere Scharniere ergänzt werden. Zur Montage werden vier verstärkte Unterlegscheiben mitgeliefert, die mit Befestigungsschrauben der Gewindegröße M6 einsetzbar sind. d1: 6.5 d2: 4 Gewicht: 0.295 kg h1: 60 h2: 30 l1: 75 l10: 69.3 l2: 44.5 l3: 30 l4: 51 l5: 99 l6: 93.3 l7: 24 l8: 80.4 l9: 41.7 m1: 61 m2: 8 m3: 40 m4: 46 m5: 28 Oberfläche / Farbe: EL - eloxiert, naturfarben r: 73 RoHS: Ja s: 7 x: 36 y: 28201,15 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Mehrgelenkscharniere, Aluminium, innenliegend, Öffnungswinkel 180°Das Mehrgelenkscharnier GN 7247 wird an Türen, Klappen und Luken innenliegend, platzsparend und vandalismussicher verbaut. Das Scharnier besitzt einen max. Öffnungswinkel von 180°, wodurch eine optimale Zugänglichkeit gewährleistet wird und z. B. Fluchtwege nicht durch offenstehende Türen versperrt werden. Die Gehäuseaußenseiten bleiben durch Verwendung dieser Scharnierart frei von Anbauteilen, welche nicht zum Design passen oder zwecks einfacher und schneller Reinigbarkeit gänzlich vermieden werden sollen. Mehrgelenkscharniere werden in der Regel paarweise eingesetzt. Bei höheren Belastungen, z. B. durch große Türen, können diese durch weitere Scharniere ergänzt werden. Zur Montage werden vier verstärkte Unterlegscheiben mitgeliefert, die mit Befestigungsschrauben der Gewindegröße M6 einsetzbar sind. d1: 6.5 d2: 4 Gewicht: 0.320 kg h1: 60 h2: 30 l1: 75 l10: 27 l2: 44.5 l3: 30 l4: 51 l5: 100.5 l6: 116.5 l7: 74.3 l8: 29.5 l9: 74 m1: 61 m2: 8 m3: 40 m4: 46 m5: 28 Oberfläche / Farbe: EL - eloxiert, naturfarben r: 93 RoHS: Ja s: 7 x: 26 y: 29194,33 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Scharnier innenliegend, Edelstahl 1.4404, blank, 90°Werkstoff: Stahl, Achsen und Verbindungselemente aus Edelstahl 1.4016. Edelstahl 1.4404, Achsen und Verbindungselemente aus Edelstahl 1.4404. Ausführung: verzinkt. blank. Bestellbeispiel: K1447.442932 Montage: - Für versenkte oder aufgesetzte Montage. - Rechts- oder linksseitig montierbar. - Für horizontale oder vertikale Anwendungen. Zeichnungshinweis: 1) versenkte Montage 2) aufgesetzte Montage A1: 34 A2: 20 A=Breite: 44 Ausführung 1: innenliegend Ausführung 2: 90° B1: 13 B2: 6 B3: 9,5 B=Höhe: 29 C: 32 D: 3,5 RoHS: true S: 2 Stahlschlüssel Grundkörper: 1.4404 UNSPSC Code: 3116152424,50 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
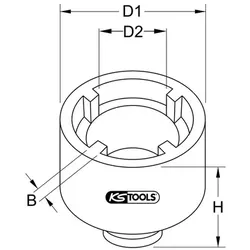
1/2" Nutmutter KM6, Zapfen innenliegendzum Anziehen und Lösen von Nutmuttern DIN 981 auf Wellen, Spann- oder Abziehhülsen minimaler Platzbedarf am Mutternumfang innenliegende Zapfen für hohe Drehmomente drehmomentgenauer Anzug möglich Sicherung durch Stift + Gummiring möglich Arbeitsbereich KM4 bis KM12 (Kugellagermutter) Anwendungsgebiete: Einbau und Ausbau von Wälzlagern, Zahnrädern, Kegelrollenlagern, Kugellagern etc. Landtechnik, Forst- und Kommunaltechnik, Baumaschinen, Industrie, NFZ etc.32,07 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.